免息股票配资

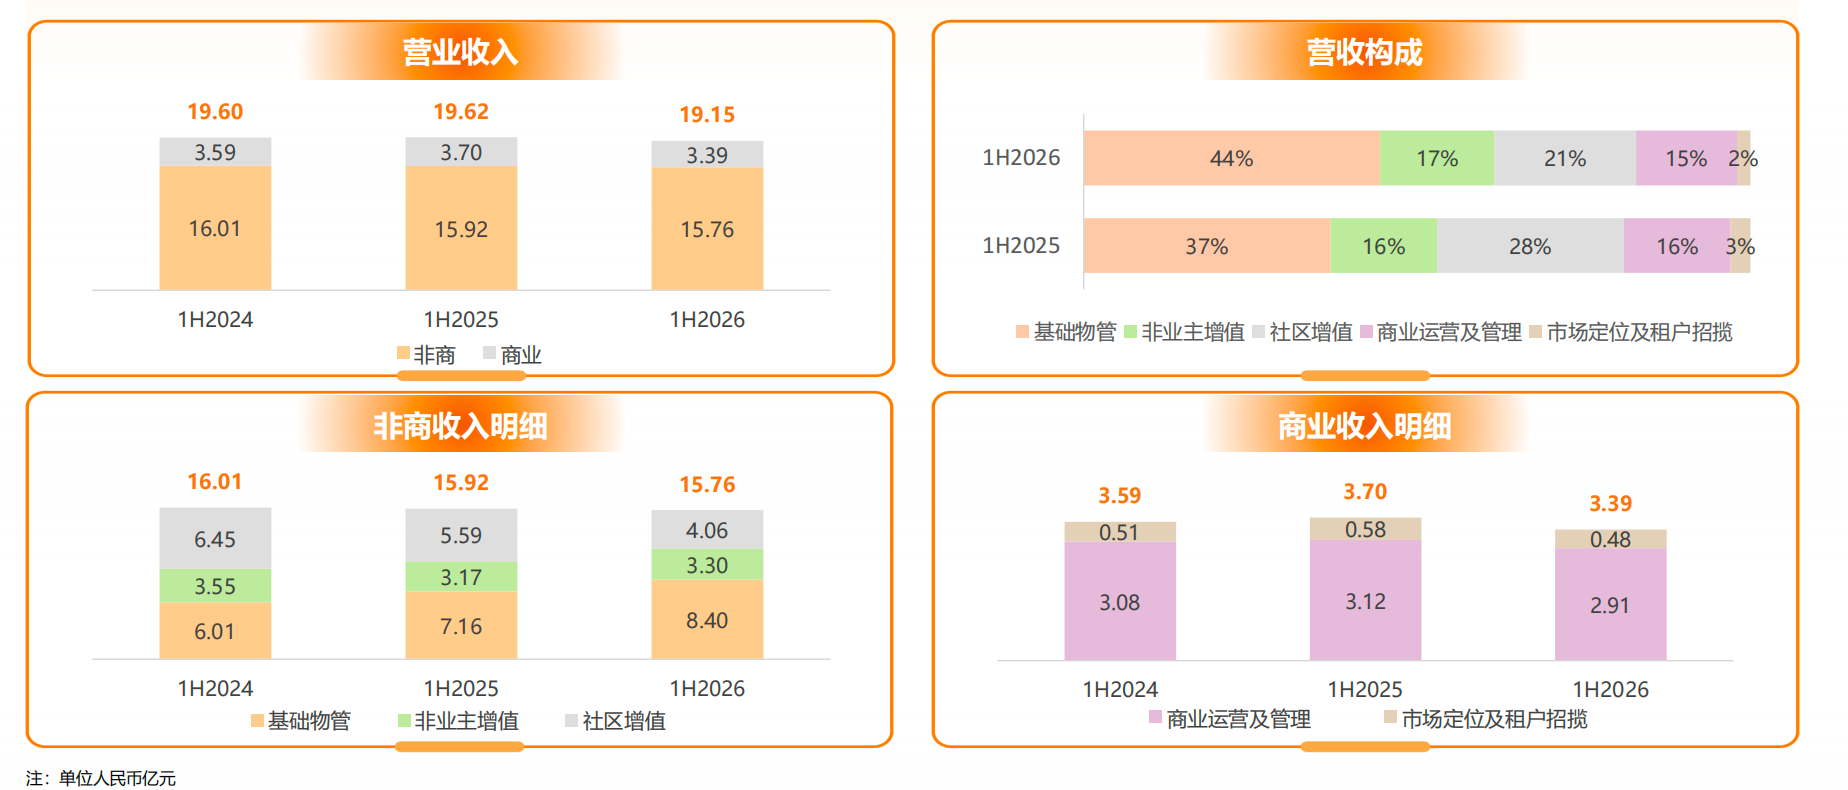
8月24日,越秀服务(06626.HK)交出2026年中期成绩单。一眼扫去,数据不算好看:营收19.15亿元,同比下滑2.4%;归母净利润2.24亿元,同比减少6.6%。但仔细拆解收入结构和业务动作,会发现这是一份“有减有加”的半年答卷:砍掉部分业务、清理亏损项目、退出低效项目和低能级城市、把重心压向基础物管和非住赛道。 虽然营收盘子暂时缩小了,但收入结构更扎实了,赚钱效率也在改善。
减法:夯实基础物管地盘,退低效项目
对于营收和利润的双双下滑,越秀服务管理层在业绩会上并未回避,而是给出了非常具体的拆解。
第一个“失血点”来自社区增值服务,具体是精装业务的主动叫停。去年上半年,公司还有约1.08亿元的精装业务结转收入。从去年下半年开始,公司就没有新的精装合同确认收入了,这部分就导致了同比营收的下降。
砍掉这块业务后,营收虽然减少,但是社区增值服务的毛利率反而从去年同期的27.5%大幅回升至33%,提升了5.5个百分点。
第二个“失血点”来自商业板块。公司年初主动退出了部分外拓的低效商业项目,而新拓展的项目基本上都是集中在二季度才进场的,叠加存量项目出租率略有下降,所以导致商业运营及租赁代理收入有所减少。
报告期内,公司共计退出合约面积494万平方米。越秀服务执行董事徐健辉在业绩会上直言,退场的核心逻辑是“良币驱逐劣币”——对长期运营亏损、收缴率低、质价矛盾突出的项目,坚决止损。
两个“主动砍仓”动作叠加,直接拉低了总营收。但硬币的另一面是:核心基本盘非但没有动摇,反而更加扎实。基础物业管理服务收入保持17.3%的双位数增长,达到8.4亿元;“基础物管+商业运营”的收入占比提升至59%。
在“退”的同时,公司保留项目95%位于一、二线城市,经营底盘稳固,实现在管面积较2025年底仍增长8.6%至7980万平方米。
加法:抱紧非住业态,用科技换人效
如果说“主动退出”是在做减法,那么越秀服务面向未来的布局,则是一套清晰的加法逻辑。
元股证券:ygzq.hk第一,非住业态成为绝对主攻方向。上半年,公司新增合约面积1042万平方米,同比大增74.8%,其中84%来自市场化拓展,非住业态占比高达68%。公司连续拿下无锡霞客湾国际文旅项目(超百万平方米)、穗深城际铁路、广商中心等地标项目,并在北京、成都、西安三大核心战略城市实现“零的突破”。越秀服务非执行董事兼董事会主席江国雄在业绩会上明确表示,公司已成立非住事业部,“非住业态已成为行业发展的基本盘”。
更重要的是,公司正从传统“四保一服”向综合设施管理(IFM)升级。今年7月,越秀服务与汇丰就西安环贸中心写字楼签订一站式服务协议,涵盖租赁、物管、装修、设施管理等综合解决方案。从“看门扫地”到企业办公空间的全链条运营商,客单价有望从每月每平方米几元跃升至几十元,这是利润增长的真正想象力所在。
值得一提的是,公司手握近50亿元现金,管理层在业绩会上表示将“审慎积极”地关注收并购机会,重点聚焦商办、公建、大交通等非住领域及智能家居、能源管理等增值服务赛道。
第二,科技赋能已从“锦上添花”变为“核心生产力”。公司打造的AI品控、云坐席、EBA远程值守等系统,在住宅项目的覆盖率已超90%。在人工成本刚性上涨的行业困境下,用科技换人效、用系统保品质,几乎是唯一出路。
第三,股东回报毫不手软。在部分物企因现金流压力收缩分红的当下,越秀服务宣布中期派息率维持60%,每股派息0.089元,同比提升12%,用真金白银稳住股东。
2026年,物业管理行业首次被纳入国家“十五五”规划顶层设计,行业定位从“房地产配套”跃升为“民生核心服务业态”。在行业迈入“质速协同、合规为先”高质量发展新阶段之际,地方国资物企代表越秀服务(06626.HK)交出了一份“有减有加”的半年答卷。越秀服务这份半年报展现的价值锚点正在从“在管面积有多大”转向“赚钱能力有多强、服务口碑有多好”。
当然,挑战同样存在。下半年如何将新拓展的大体量非住项目转化为可持续的收入?商业板块的出租率能否企稳回升?这些都是摆在管理层面前的现实考题。但至少从这份半年报透露出的战略定力来看,越秀服务选择了“难而正确”的路——短期的承压,是为了长期的从容。
南方+记者 周中雨泰毅配资
股票杠杆网提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯