作者丨林佳怡
编辑丨张恺翀
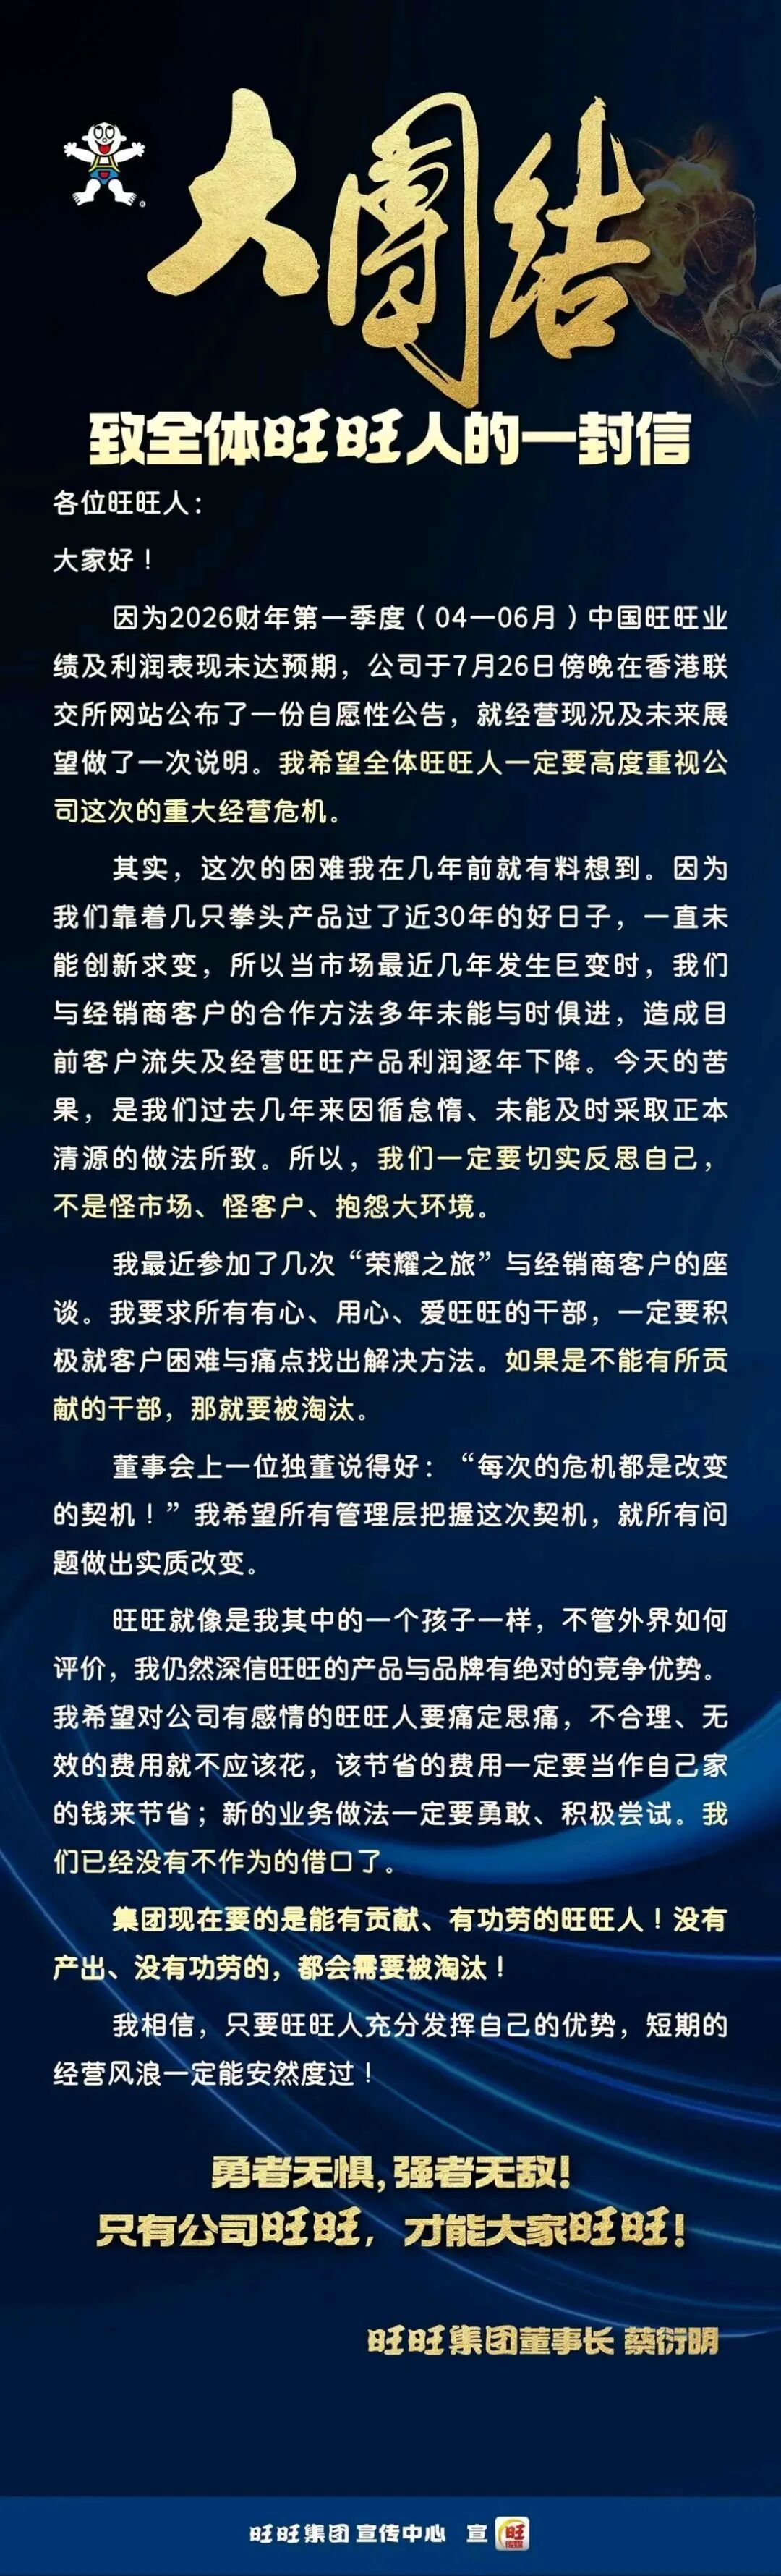
2026年8月初,旺旺集团董事长蔡衍明发布了一封《致全体旺旺人的一封信》,措辞之严厉,在旺旺四十多年的历史上都极为罕见。
他将2026财年第一季度的业绩表现,直接定性为“重大经营危机”,要求内部反思产品创新不足、渠道老化等问题,并推动改革。
蔡衍明在内部信中坦言:“我们靠着几只拳头产品过了近30年的好日子,一直未能创新求变,所以当市场最近几年发生巨变时,我们与经销商客户的合作方法多年未能与时俱进,造成目前客户流失及经营旺旺产品利润逐年下降。”
他还说,“今天的苦果,是我们过去几年来因循怠惰、未能及时采取正本清源的做法所致”。
这番话从一个执掌企业几十年的创始人嘴里说出来,分量可想而知。
这一次,旺旺是真的急了。
从公司最新财报来看,这份焦虑并非没有原因。

就在不久前的7月26日,中国旺旺发布了盈利预警:2026财年第一季度(2026年4月1日至6月30日),公司收益较上年同期下降约6%,而净利润更是同比暴跌约38%。
收入只掉了六个点,利润却近乎砍掉了四成,这种“增收不增利”的反常信号,让市场和投资者都捏了一把汗。
而早在一年前,旺旺的麻烦就已埋下伏笔。
2025财年(2025年4月1日至2026年3月31日),旺旺全年总营收达到244.01亿元,同比增长3.8%,创下了历史新高,净利润却同比下滑11.5%至38.37亿元。
增收不增利的局面已经持续了整整一年,到了今年一季度,连增收都保不住了。
问题到底出在哪里?从旺旺的公告来看,一季度利润暴跌的原因主要有三个。
第一,是渠道的老化。
占旺旺总收益超过一半的传统批发渠道,在今年一季度出现了双位数的下滑。
元股证券:ygzq.hk换句话说,那些过去帮旺旺把货铺到全国各地小卖部、小超市的经销商们,正在大量流失。
有分析指出,传统大卖场客流持续萎缩,而新兴的零食量贩店虽然带来了增量,但其高周转、低毛利的特性也在压缩厂商的利润空间。
第二,是产品创新的滞后。
旺旺的业务主要分为米果、乳品及饮料、休闲食品三大板块,其中乳品及饮料是绝对的核心,2025财年贡献了123.42亿元的收益,占总营收的51%。
但撑起这个板块的,是旺仔牛奶这一款超级大单品——光是这一品类就占了公司总营收将近一半。
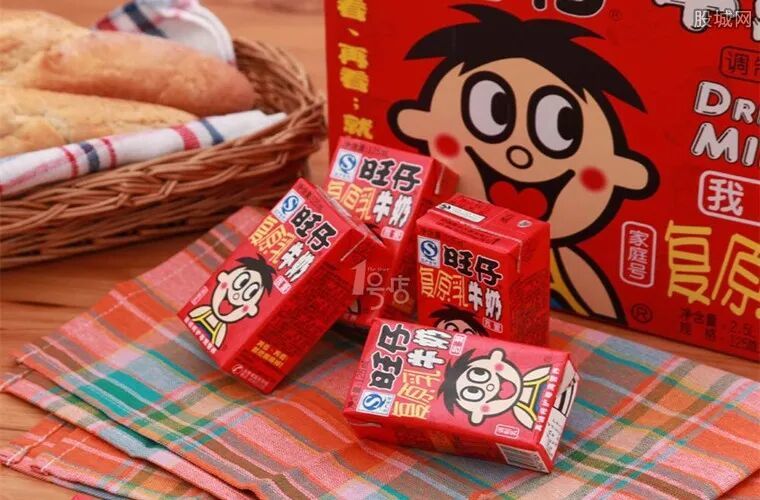
但问题在于,这款很多人“从小喝到大”的复原乳饮料,在健康意识觉醒的今天,高糖的定位已经与新一代消费者的偏好产生了错位。2025财年,旺仔牛奶的收益同比下滑了0.3%。
虽然旺旺也尝试推出了儿童纯牛奶、优酪乳、香蕉牛奶等新品,但目前体量还太小,填不上主力产品增长失速留下的窟窿。
第三,是费用失控。
证券配资服务平台由于设立了新的产品事业部,加上新品推广和渠道投入增加,旺旺的营业费用以高单位数增长。
2025财年,旺旺的分销成本同比增长了16.9%,达到35.4亿元。钱花出去了,效果却没跟上。
面对这场危机,蔡衍明在内部信中给出了非常明确的指令:“不合理、无效的费用就不应该花,该节省的费用一定要当作自己家的钱来节省”。并强调:“集团现在要的是能有贡献、有功劳的旺旺人!没有产出、没有功劳的,都会需要被淘汰!”
不过,在一片唱衰声中,旺旺也并非全无亮点。
2025财年,休闲食品板块收入达到59.15亿元,同比增长10.4%,成为三大业务中表现最亮眼的一个。
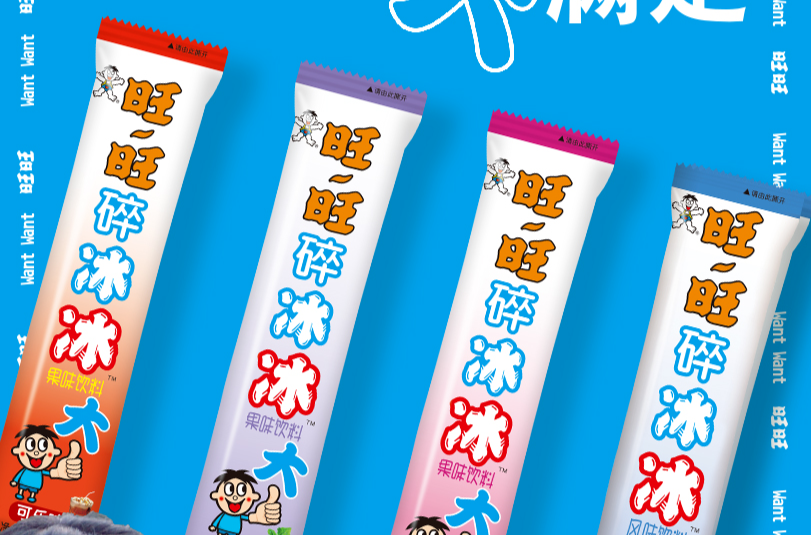
其中,冰品和糖果的表现尤为突出。海外业务也在稳步推进,越南工厂已形成规模,印尼、墨西哥等地的布局也在扩展。
蔡衍明在信的结尾说了一句话:“旺旺就像是我其中的一个孩子一样,不管外界如何评价,我仍然深信旺旺的产品与品牌有绝对的竞争优势。”
他要求全体员工“痛定思痛”,并直言“我们已经没有不作为的借口了”。
靠几款老产品吃了三十年红利的旺旺,想要继续活下去江苏证券配资综合服务网,的确不能再指望“躺赢”了。
股票杠杆网提示:本文来自互联网,不代表本网站观点。